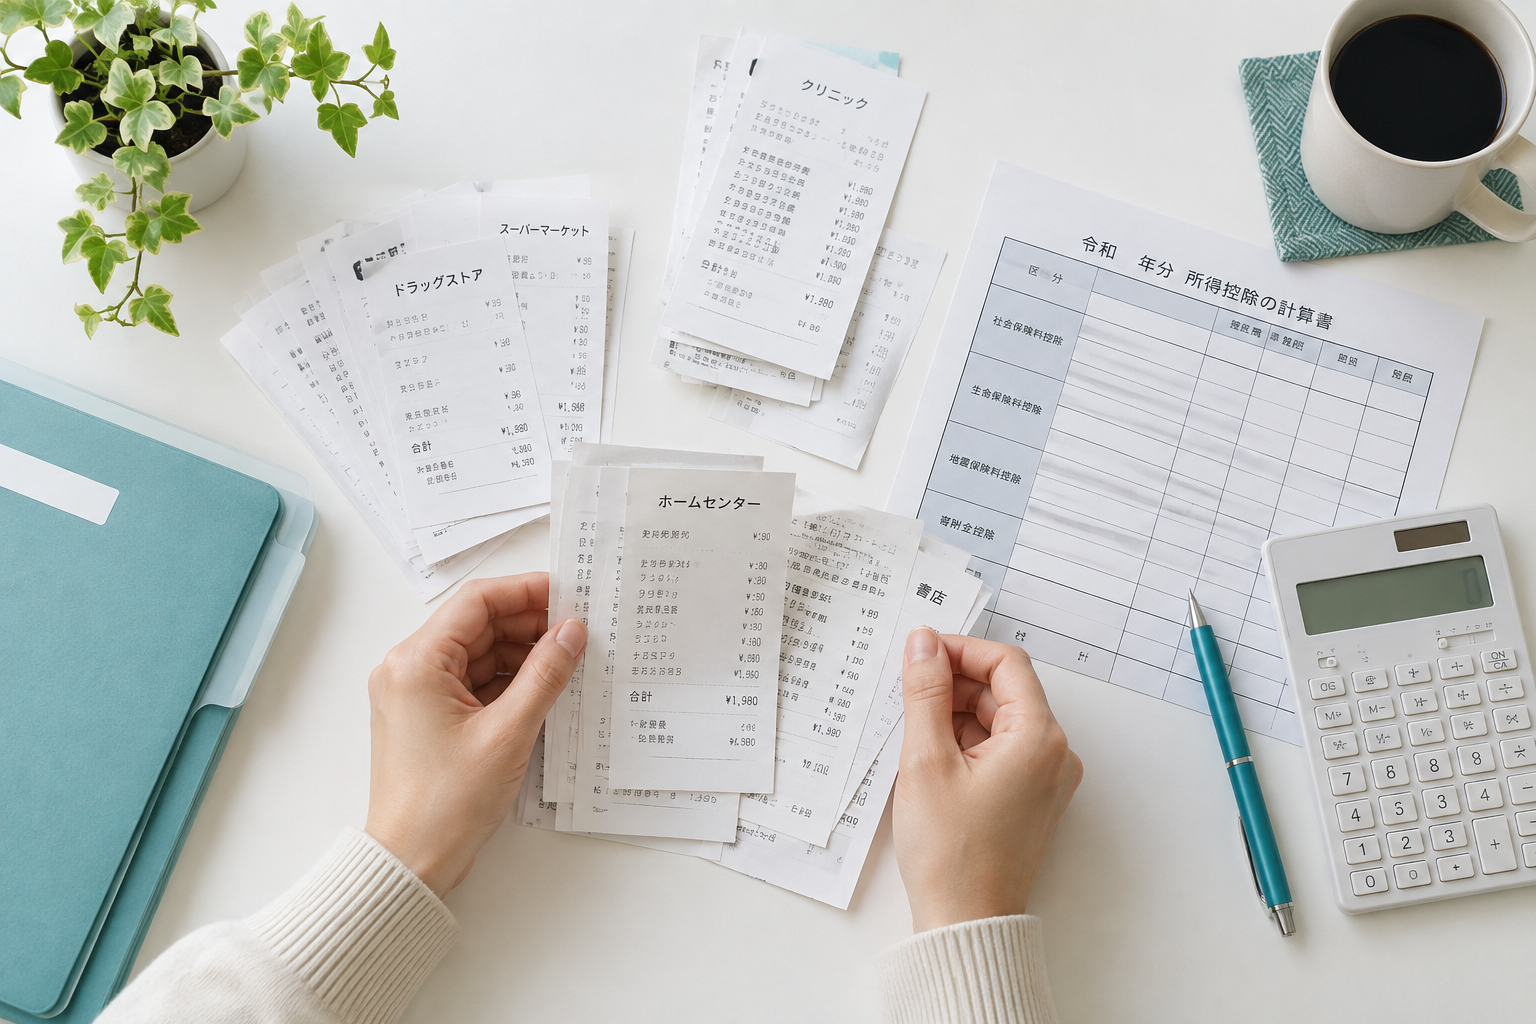
中途就職の年末調整・社会保険料控除の再確認日:2026年9月17日。
年の途中で退職した場合は、その年の年末調整を受けたか、他の所得等で申告義務があるかを先に確認します。再就職せず年末調整を受けていない方は、所得税を納め過ぎていれば還付申告で精算できます。退職しただけで必ず還付されるわけではありません。
この記事の要点
- 年末調整と申告義務を先に確認する
- 源泉徴収税額・所得・控除をそろえて計算する
- 通常の申告期限と還付の5年間は別に考える
この記事の目次 開く/閉じる
まず、年末調整と申告義務を分けて確認
給与の所得税は毎月概算で源泉徴収され、通常は年末調整で1年分の過不足を精算します。年の途中で退職し、その年に再就職しなかった場合は原則として年末調整を受けられず、税金を納め過ぎていることがあります。ただし、年の途中で退職した方でも年末調整の対象になる例外があるため、実施状況を会社へ確認しましょう。
確認先:国税庁「No.1910 中途退職で年末調整を受けていないとき」
同じ年に再就職
原則、新勤務先で前職の給与を含めて年末調整
前職の源泉徴収票を提出再就職せず年末調整なし
納め過ぎがあれば還付申告を検討
源泉徴収税額と控除を確認副業・複数の収入あり
給与以外の所得や未調整給与も含めて確認
申告義務を先に確認転職した年は、前職分の二重入力を防ぐ
新しい勤務先で前職の給与を含めて年末調整を受けた場合は、転職先の源泉徴収票に前職分が含まれているかを確認します。手元の源泉徴収票を枚数だけで合計せず、摘要欄の前職情報と、勤務先の給与担当の回答を照合してください。
| 手元の状況 | 入力前の確認 |
|---|---|
| 転職先で前職分も年末調整した | 前職分を含む票と、前職単独の票を重複して足さない |
| 前職の源泉徴収票をまだ提出していない | 年末調整に含まれたか、給与担当へ確認する |
| 前職の票が届かず、金額を確認できない | 会社への交付依頼と、確定申告による精算を確認する |
| 副業や同時に勤務した会社の給与がある | 前職分の合算と分け、申告が必要な所得を整理する |
この図は申告の要否を判定するものではありません。本記事は主に日本で給与を受ける20〜30代の会社員を想定しています。海外転居、事業開始、複数の退職金など事情が複雑な場合は、資料をそろえて税務署等へ相談してください。
申告が必要な場合は、還付申告の5年期限と混同しない
給与所得者でも、年間の給与収入が2,000万円を超える場合や、給与が1か所で、源泉徴収対象の給与以外の所得(退職所得を除く)の合計が20万円を超える場合などは、確定申告が必要になります。複数の勤務先から給与を受けた場合にも別の条件があります。
確認先:国税庁「No.1900 給与所得者で確定申告が必要な人」
「副業の売上が20万円以下なら、誰でも申告しなくてよい」ではありません。所得と収入は違い、所得税の申告が不要でも住民税の申告が必要な場合があります。また、還付申告をする場合には、その20万円以下の所得も合わせて申告する必要があります。
所得税の法定申告期限は原則として翌年3月15日です。実際の受付期間・休日による期限・対象年の申告案内は国税庁で確認してください。5年間という説明は、申告義務がない方の還付申告の期間です。ただし、55万円・65万円の青色申告特別控除など、法定申告期限内の提出が条件となる特例は別です。還付になる場合でも、利用する特例の期限を確認してください。
確認先:国税庁「No.2036 確定申告書の税務署への送付」
還付されるのは、すでに納めた税金に過払いがある場合
還付申告は、源泉徴収や予定納税によって納めた所得税が、年間の所得と控除を基に計算した税額より多いときに、その過払い分を返してもらう手続きです。退職した事実だけで返金額が決まるわけではありません。
- すでに納めた税額給与の源泉徴収税額や予定納税額を確認
- 1年間の所得前職・再就職先の給与、他の申告する所得を整理
- 控除を反映対象になる社会保険料・医療費・寄附等を確認
- 差額を精算納め過ぎなら還付。不足や申告義務があれば別途対応
源泉徴収税額が0円で、予定納税もしていなければ、申告しても還付される所得税はありません。控除額がそのまま振り込まれる制度でもないため、必要な情報を作成コーナーへ入力して計算結果を確認しましょう。
必要な資料を、所得・控除・本人確認に分けて準備
表は左右にスクロールして確認できます。
| 資料 | 確認する内容 |
|---|---|
| 前職・再就職先の給与の源泉徴収票 | 対象年、支払金額、源泉徴収税額、年末調整の反映 |
| 退職後に支払った保険料の記録 | 国保・任意継続・国民年金等の実際の支払額 |
| 控除の証明・明細 | 国民年金の控除証明書、保険料控除証明書、医療費や寄附の資料等 |
| 退職所得の源泉徴収票等 | 退職金を受け取った場合の金額と源泉徴収 |
| 本人確認・還付口座の情報 | 申告方法に必要な本人確認と本人名義の口座 |
給与の源泉徴収票は申告書への添付・提示は不要ですが、内容を入力・確認するために手元に用意します。証明書や明細の提出・保管方法は控除と申告方法によって異なります。ここで参照している添付書類の手引きは令和7年分なので、実際に提出する年分の案内を確認してください。
退職後に払った社会保険料も、控除を確認
国民健康保険、任意継続の健康保険、国民年金など、自分で負担して支払った対象の社会保険料は社会保険料控除を確認できます。原則としてその年に実際に支払った金額が対象で、給与から差し引かれた対象保険料も含まれます。源泉徴収票に反映された額と自分で支払った額を整理し、重複入力を避けましょう。
国民年金の控除資料は、対象年で確認
国税庁の現行案内では、令和8年分(2026年分)以後の所得税の確定申告書を、令和9年1月1日(2027年1月1日)以後に提出する場合、国民年金・国民年金基金の控除資料の添付・提示に代えて、一定の事項を記載した明細書を添付できるとされています。
過去年分の申告や年末調整と混同せず、実際に提出する年分の手引きで様式と提出方法を確認してください。支払額を確認する証明書や記録は保管しておきましょう。
医療費やふるさと納税があるときは?
医療費控除や寄附金控除なども、それぞれの条件と資料を確認します。ふるさと納税のワンストップ特例を申請していても、確定申告をする場合は特例が無効になるため、申請済み分を含む寄附を申告へ反映する必要があります。
確認先:国税庁「確定申告をすれば税金が還付される方(令和7年分)」
退職金は給与と分けて、申告書の提出状況を確認
会社へ「退職所得の受給に関する申告書」を提出している場合は、支払者が税額を計算して源泉徴収するため、原則として退職所得についての確定申告は不要です。ただし、医療費控除や寄附金控除などの理由で確定申告をする場合は、退職所得の金額も申告書に記載します。
この申告書を提出していない場合は、退職金の支払金額に所定の税率で源泉徴収され、本人が確定申告で精算します。退職所得の源泉徴収票も保管し、退職金を給与収入の欄へまとめて入力しないようにしましょう。
退職後に無職の場合の確定申告のやり方
- 1要否を確認年末調整と申告義務
- 2資料を整理所得・控除・口座
- 3作成・提出作成コーナー・e-Tax等
- 4控えを保存受付結果と還付を確認
退職後に再就職していない人も、「対象年を選ぶ → 所得と控除を入力する → 計算結果を確認して提出する」の順で進めます。国税庁の確定申告書等作成コーナーでは、画面の案内に沿って申告書を作成できます。
1. 申告する年分と提出方法を選ぶ
例えば2026年に退職し、翌年にその年の所得を精算するなら「2026年分(令和8年分)」が対象です。提出する年と、所得を申告する年を取り違えないようにします。スマホ・パソコンからe-Taxを利用する場合は、マイナンバーカードなどの準備と対象年分の利用案内を確認しましょう。
2. 源泉徴収票と支払記録を見ながら入力する
給与は源泉徴収票に沿って入力し、副業などの申告する所得も整理します。前職分を含む源泉徴収票があるときは、同じ給与を二重に加えないようにしてください。国保・国民年金など自分で支払った対象の保険料や、医療費・寄附などの控除は、必要資料の一覧と控除の説明を見ながら確認します。
失業手当の受給額をどこに書くか迷ったら失業手当の非課税と、申告する給与・所得の違いを確認する →
3. 計算結果を確認し、提出と受付確認まで進める
還付か納付か、入力した年分・金額・控除に漏れや重複がないかを確認します。還付先は本人名義の口座を確認してください。入力途中の保存だけで終わらせず、選んだ方法で送信・提出し、申告書の控えと受付結果を保存します。
手順の確認日:2026年10月7日。画面名や利用できる申告年分は変わるため、実際の操作は対象年分の公式案内に従ってください。
確認先:国税庁「所得税等の申告Q&A」
提出後は申告書の控えと受付結果を保管し、還付口座や税務署からの連絡を確認します。この記事では一律の還付日や返金額を約束していません。
中途退職の確定申告についてよくある質問
翌年に再就職する予定なら、退職した年の申告も新しい会社に任せられますか?
翌年の勤務先の年末調整に、前年分の給与をまとめるわけではありません。例えば2026年に退職し2027年に再就職する場合、2026年分はその年の年末調整の実施状況や所得・控除から、確定申告や還付申告を確認します。申告する年分と進め方を確認する →
確認先:国税庁「No.2674 中途就職者の年末調整」、国税庁「No.1910 中途退職で年末調整を受けていないとき」
同じ年に転職した場合も確定申告が必要?
原則は、新しい勤務先で前職の給与を含めて年末調整を受けます。前職分が反映されているかを確認し、他の所得や控除等によって確定申告が必要かを別に確認します。
確認先:国税庁「No.1910 中途退職で年末調整を受けていないとき」
確定申告を忘れたら、5年前までならいつでも大丈夫?
5年間は申告義務がない方の還付申告の期間です。申告義務がある場合の期限とは別なので、未提出なら早めに税務署等へ相談してください。
確認先:国税庁「No.2036 確定申告書の税務署への送付」
退職後の保険料を払うと、その額が返ってくる?
社会保険料控除は課税される所得を計算するための控除です。支払額がそのまま返金されるわけではありません。
住民税の申告も、この確定申告だけで判断できる?
所得税の確定申告をした場合と、所得税の申告をしない場合では住民税の申告の扱いが異なります。給与支払報告書や控除の状況を自治体へ確認してください。
確認先・出典
情報確認日:2026年9月16日。制度の対象条件や必要書類は公式窓口で最新の案内を確認してください。
- 国税庁「No.1910 中途退職で年末調整を受けていないとき」
- 国税庁「No.1900 給与所得者で確定申告が必要な人」
- 国税庁「No.2030 還付申告」
- 国税庁「No.2036 確定申告書の税務署への送付」
- 国税庁「No.1130 社会保険料控除」
- 国税庁「No.1420 退職金を受け取ったとき」
- 国税庁「申告書に添付・提示する書類(令和7年分)」
- 国税庁「所得税等の申告Q&A」
- 国税庁「確定申告をすれば税金が還付される方(令和7年分)」
- 横浜市「個人の市民税・県民税(概要)」
本記事は一般的な案内です。勤務先、加入先、住所地、年齢、収入や離職理由などによって取扱いが異なります。
次に確認したいガイド
退職後の住民税はいくら・いつ払う?納付方法を時期別に解説
退職後の住民税を、現在の年度の残額と翌年度分に分けて図解。退職時期別の一括徴収・本人納付、税額の確認方法、納期限前の相談先を整理します。
記事を読む →
退職時に会社から受け取る書類一覧|届かないときの確認先も解説
退職時に受け取る離職票、源泉徴収票、健康保険資格喪失証明書などを用途別に整理。受取時期、会社への確認事項、届かない場合の相談先を図解します。
記事を読む →
退職後の生活費はいくら必要?税金・保険料を含めた予算の作り方
退職後の生活費を、毎月の支出・税金や保険料・一時支出に分けて整理。入金日を含めた残高表、固定費の見直し、困ったときの相談先を図解します。
記事を読む →とくらし